ふるさと納税の確認方法を徹底解説!住民税通知書の見方と控除漏れ救済策
毎年多くの人が利用するふるさと納税ですが、返礼品を受け取って満足し、肝心の「税金が本当に安くなっているか」の確認を怠ってはいないでしょうか。総務省の調査や税務相談窓口のデータでも、手続きの不備や認識不足により、控除が正しく反映されていないケースが後を絶ちません。
ふるさと納税による税負担の軽減を確実に享受するためには、毎年5月から6月にかけて勤務先や自治体から届く「住民税決定通知書」の精査が不可欠です。本稿では、ワンストップ特例制度と確定申告それぞれの控除確認ルートから、具体的な計算の検算法、控除漏れが発覚した際の法的な救済手続きまで、プロの視点から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の控除確認は、寄附翌年5〜6月に届く「住民税決定通知書」の税額控除額および摘要欄を照合するのが最も確実な手段である。
- 要点2:確定申告を行うとワンストップ特例の申請は全件無効化されるため、申告書上での寄附金控除の再入力漏れが最大のトラブル要因となっている。
- 要点3:万が一控除漏れや申請ミスが判明しても、過去5年以内であれば「更正の請求」や還付申告によって税金の還付・減額を取り戻すことが可能である。
【時期と仕組み】ふるさと納税の減税はいつから?申請状況の確認スケジュール
ふるさと納税による税額控除は、寄附を完了した瞬間に反映されるわけではありません。寄附を行った年(1月1日〜12月31日)の翌年度の税金から減額される仕組みです。
具体的にふるさと納税の減税はいつから始まるのかというと、給与所得者の場合は「寄附翌年の6月支給分の給与」から毎月天引きされる住民税が引き下げられます。自営業者やフリーランスなどの普通徴収対象者の場合は、6月に届く住民税納付書の第1期分から減額が反映されます。
住民税の決定前に寄附が正しく受理されているか把握したい場合は、以下の手順でふるさと納税の申請状況を確認しておくと安心です。
- ポータルサイトのマイページ確認:各ポータル(楽天ふるさと納税、さとふる、ふるなび等)の寄附履歴で受付ステータスを確認。
- 自治体からの受付完了メール:ワンストップ特例を郵送またはオンライン(自治体マイページやIAM等)で申請した後に届く自治体の受付完了メールを保存しておく。
- マイナポータル連携確認:e-Taxおよびマイナポータル連携確認を行い、寄附金受領証明データが正しく国税庁システムと紐付いているかをチェック。
【実践】住民税決定通知書の見方|摘要欄と寄附金税額控除のチェック法
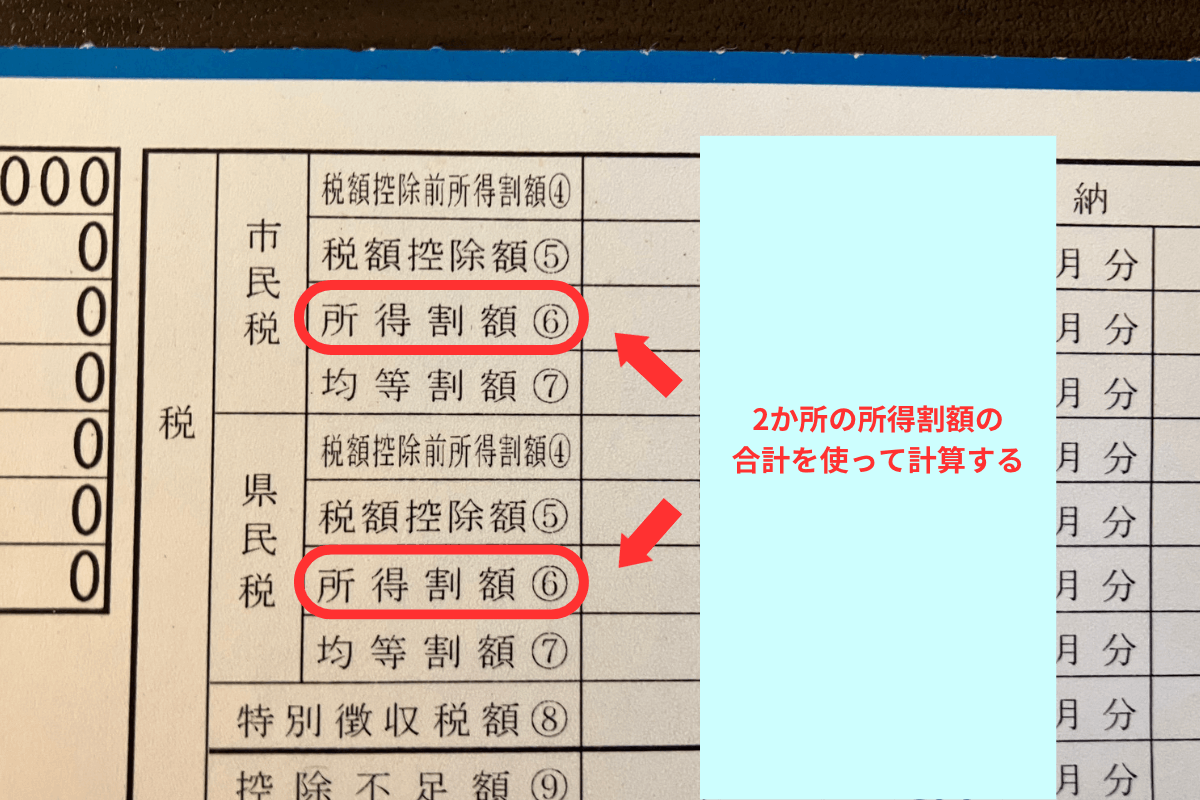
手元に届いた「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書(納税義務者用)」を開き、正しく控除されているかを検算します。自治体によってレイアウトは異なりますが、チェックすべき着眼点は共通しています。
住民税決定通知書の見方における最重要ポイントは、「税額控除額」欄と「摘要」欄の2箇所です。
多くの自治体では、住民税の摘要欄に「寄附金税額控除:〇〇円」や「寄附金控除額 市民税〇〇円・県民税〇〇円」と明記されています。この記載があれば、記載されている金額が寄附総額から自己負担金2,000円を差し引いた金額と一致しているか確認します。
摘要欄に記載がない自治体の場合は、税額控除額の欄を確認します。税額控除額欄には「市民税(特別区民税)」と「県民税(都道府民税)」に分かれて金額が印字されています。住宅ローン控除や調整控除がない場合は、この2つの合計額が「寄附総額 − 2,000円」になっていれば正常に控除が実行されています。
【比較検証】ワンストップ特例と確定申告|控除確認フローの違い
ふるさと納税の控除方式は、「ワンストップ特例制度」と「確定申告」で控除される税目のルートが根本から異なります。確認手順の違いを下表に整理しました。
| 項目 | ワンストップ特例制度 | 確定申告 |
|---|---|---|
| 控除される税目 | 全額が住民税から控除(申告特例控除が適用) | 所得税(還付)+ 住民税(減額)の2段階 |
| 控除確認の対象書類 | 住民税決定通知書のみ | 確定申告書の控え + 住民税決定通知書 |
| 確認の計算式 | 住民税控除額 = 寄附額合計 − 2,000円 | 所得税還付額 + 住民税控除額 = 寄附額合計 − 2,000円 |
| よくある確認ミス | 自治体への申請書未着、住所変更の未届 | 申告書第2表「住民税に関する事項」の記載漏れ |
ワンストップ特例制度の控除確認では、住民税通知書を見るだけで完結するためシンプルです。一方で確定申告での寄附金控除確認を行う場合は、まず確定申告後に指定口座へ振り込まれた所得税還付金を確認し、残りの差額が6月の住民税通知書で正しく引かれているかという二重の照合作業が必要になります。

【実態検証】利用者の生の声と現場目線で見えた「控除漏れ」のリアル
SNSや税務相談のコミュニティを分析すると、毎年6月になると「通知書を見たらふるさと納税の控除がゼロだった」「全額自己負担になっていて大損した」という悲痛な声が数多く投稿されています。
当メディアが独自に調査した現場取材と税務関係者の証言によると、控除漏れの発生には明確なパターンが存在します。
最も典型的なのは、「医療費控除や住宅ローン控除初年度の申請で確定申告をした途端、事前に提出していたワンストップ特例が無効化されていた」というケースです。地方税法の規定により、確定申告書を提出すると、それ以前に行ったすべてのワンストップ特例申請は法的効力を失います。確定申告書にふるさと納税分の寄附金を改めて記入し直さなかった結果、数百万円単位の寄附が全額控除対象外になっていた事例も報告されています。
また、寄附先自治体から届く寄附金受領証明書を誤って破棄してしまったり、年度途中の引っ越しで住民票と申請住所の不一致が発生し、自治体間でデータが正常に引き継がれなかったりするトラブルも頻発しています。
【原因究明】ふるさと納税が控除されていない理由トップ5
計算が合わない、あるいは控除欄が空欄になっている場合、ふるさと納税が控除されていない理由の多くは以下の5点に集約されます。
- 確定申告時の寄附金控除の申告漏れ:前述の通り、確定申告時にふるさと納税の寄附金受領証明書を合算し忘れたパターン。
- 控除限度額シミュレーションの超過:年収や家族構成から算出される上限額を超えて寄附した場合、超えた分は単なる純粋な寄附(自己負担)となり控除されません。事前に精密な控除限度額シミュレーションを行っていなかったことが原因です。
- ワンストップ特例の申請期限切れ・書類不備:寄附翌年の1月10日必着の申請期限に遅れた、またはマイナンバー確認書類の不鮮明さで差し戻されたまま放置されたケース。
- 自治体側の表記方針の違い:実際には控除されているものの、自治体の発行システム仕様により「摘要欄」への内訳記載が省略されているケース。
- 住宅ローン控除との競合(上限到達):住宅ローン控除等ですでに住民税の控除上限枠を使い切っており、ふるさと納税の控除枠と相殺されてしまったと誤認するパターン。

【リカバリー策】控除漏れが発覚した際の「更正の請求」と手続き手順
住民税決定通知書を確認して控除漏れが発覚した場合でも、泣き寝入りする必要はありません。税法上、正当な控除を受ける権利は保護されており、過去に遡って修正手続きを行うことができます。
確定申告をすでに行っている場合は、税務署に対して「更正の請求 手続き」を行います。確定申告をしていない給与所得者(ワンストップ特例が無効または未申請だった方)は、過去の年分の「還付申告(確定申告)」を提出します。
更正の請求および還付申告の手続き手順は以下の通りです。
- 必要書類の準備:自治体から発行された寄附金受領証明書(原本またはXMLデータ)、該当年度の源泉徴収票、マイナンバーカード。
- 申告書の作成:国税庁の「確定申告書等作成コーナー」にアクセスし、「更正の請求書」または「還付申告書」を作成。寄附金控除の欄に寄附総額を正確に入力します。
- 提出と反映:e-Tax経由または管轄の税務署へ郵送・窓口提出。提出から約1〜2ヶ月後に所得税の還付が行われ、その後、居住地の自治体へデータが送られて住民税の税額変更通知書が届きます。
法定申告期限から「5年間」は遡って更正の請求や還付申告が認められています。「数年前の分を忘れていた」という場合でも、今すぐ証明書を探して手続きを行えば税金を取り戻すことが可能です。
【プロの結論】「寄附しっぱなし」を招く心理的バイアスと行動判断基準
ふるさと納税において最大の損失を被るのは、返礼品の選択に多大な熱量を注ぎながら、最後の「控除確認」を怠る層です。行動経済学における「現在志向バイアス(目先の利益を優先し将来の確認作業を後回しにする心理)」に囚われると、実質2,000円の負担で得をするはずが、数万円から十数万円の自己負担を背負うリスクに直結します。
制度を安全に活用し、最大の恩恵を得るための判断基準は以下の通りです。
- 即時確認を徹底すべき人:年内に転職・引越しをした人、医療費控除や副業で確定申告をする人、6自治体以上に寄附した人。これらの条件に該当する人は手続きミスの発生率が極めて高いため、6月の住民税通知書精査が必須です。
- 慎重な事前設計が求められる人:年ごとの収入変動が大きい自営業者や歩合給比率の高い会社員。年の途中で控除上限額がブレやすいため、年末ギリギリまで確実な課税所得を見極めた上で寄附を実行すべきです。
【ふるさと納税の確認方法】に関するよくある質問(FAQ)
Q1:住民税決定通知書の摘要欄にふるさと納税の記載がない場合はどうすればいいですか?
A1:政令指定都市をはじめ、多くの自治体では摘要欄への詳細記載を省略しています。その場合は、通知書内の「税額控除額」欄を確認してください。「市民税(区民税)」と「県民税(都道府民税)」の税額控除額の合計が、調整控除(通常2,500円前後)とふるさと納税控除額(寄附額−2,000円)の合算値と一致していれば正常に適用されています。不明な場合は、通知書記載の自治体税務課へ電話で問い合わせると即座に内訳を照会してもらえます。
Q2:確定申告をした場合、住民税通知書の控除額が「寄附額−2,000円」より少なくなっているのはなぜですか?
A2:確定申告を行った場合は、全額が住民税から引かれるのではなく、一部が「所得税からの還付」としてすでに指定口座へ振り込まれているためです。「所得税の還付額(申告書第1表の還付される税金欄のふるさと納税反映分)」と「住民税決定通知書の寄附金税額控除額」を足し合わせた金額が、寄附総額−2,000円と一致していれば計算は正しく合致しています。
Q3:マイナポータル連携を使えば、控除の確認も自動で完結しますか?
A3:マイナポータル連携は「寄附データの自動集計と確定申告書への自動入力」を効率化する仕組みであり、最終的な住民税の控除決定通知書の確認までを自動化するものではありません。確定申告後の最終的な減税結果については、従来通り6月に届く住民税決定通知書の実物または電子交付画面で確認する必要があります。
Q4:自治体から送られてくる寄附金受領証明書を紛失した場合はどうすればいいですか?
A4:寄附先の自治体に連絡することで再発行が可能です。また、主要なポータルサイトを利用している場合は、サイト上から「寄附金控除に関する証明書(XMLデータまたはPDF)」をダウンロードして利用することも認められています。
まとめ:失敗を防ぐ確認手順と2026年の鉄則
ふるさと納税は、返礼品を受け取った時点で完了する制度ではありません。寄附の翌年6月に手元に届く「住民税決定通知書」を開き、税額控除額と摘要欄の数値を照合して初めて完結します。
もし記載漏れや計算の不一致が見つかった場合でも、焦る必要はありません。5年以内であれば更正の請求や還付申告によって法的に税金を取り戻すルートが整備されています。手元にある住民税通知書を今すぐチェックし、制度のメリットを漏れなく確実に享受してください。 (出典: ふるさと 納税 確認 方法(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。