ゆうちょ銀行デビットカードの評判と落とし穴をプロが徹底検証【2026】
日本全国津々浦々に窓口とATMネットワークを張り巡らせるゆうちょ銀行。その口座保有者に向けて展開されているVisaデビットカード「ゆうちょデビット」が、家計管理の見直しやキャッシュレス化を推し進める幅広い層の間で定着を見せています。クレジットカードのような後払いではなく、使った瞬間に総合口座の通常貯金から引き落とされる利便性から、キャッシュカードからの切り替えを検討する人が後を絶ちません。
一方で、ネット上や利用者のコミュニティでは「ポイント還元率が物足りない」「一部の支払いで使えなかった」といったシビアな声も散見されます。かつてのサービス「mijica(ミヂカ)」からの刷新を経て、現在のゆうちょデビットはどのような実力を備えているのか。審査の仕組みから年会費、還元率の真相、他行デビットとの比較に至るまで、金融取材の現場データと客観的エビデンスに基づいて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ゆうちょデビットは年会費永年無料・原則審査なしで、満15歳以上(中学生を除く高校生以上)なら誰でも最短即時発行に対応。
- 要点2:還元方式は毎月自動で口座に入金される0.25%の現金キャッシュバックを採用しており、ポイント失効のリスクは皆無。
- 要点3:使いすぎ防止や家計管理には抜群の効果を発揮する一方、ガソリンスタンドや一部サブスク決済での非対応といった構造的制限に留意が必要。
【2026年最新】ゆうちょ銀行デビットカードの基本スペックとmijicaからの進化
ゆうちょ銀行が提供する「ゆうちょデビット」は、世界中のVisa加盟店やオンラインショッピングで利用できる即時決済型カードです。最大の強みは、発行にあたって信用情報機関への照会を伴う与信審査が行われない点にあります。口座残高の範囲内でのみ決済される仕組みのため、満15歳以上(高校生以上)であれば、収入の有無に関わらず誰でも発行が可能です。
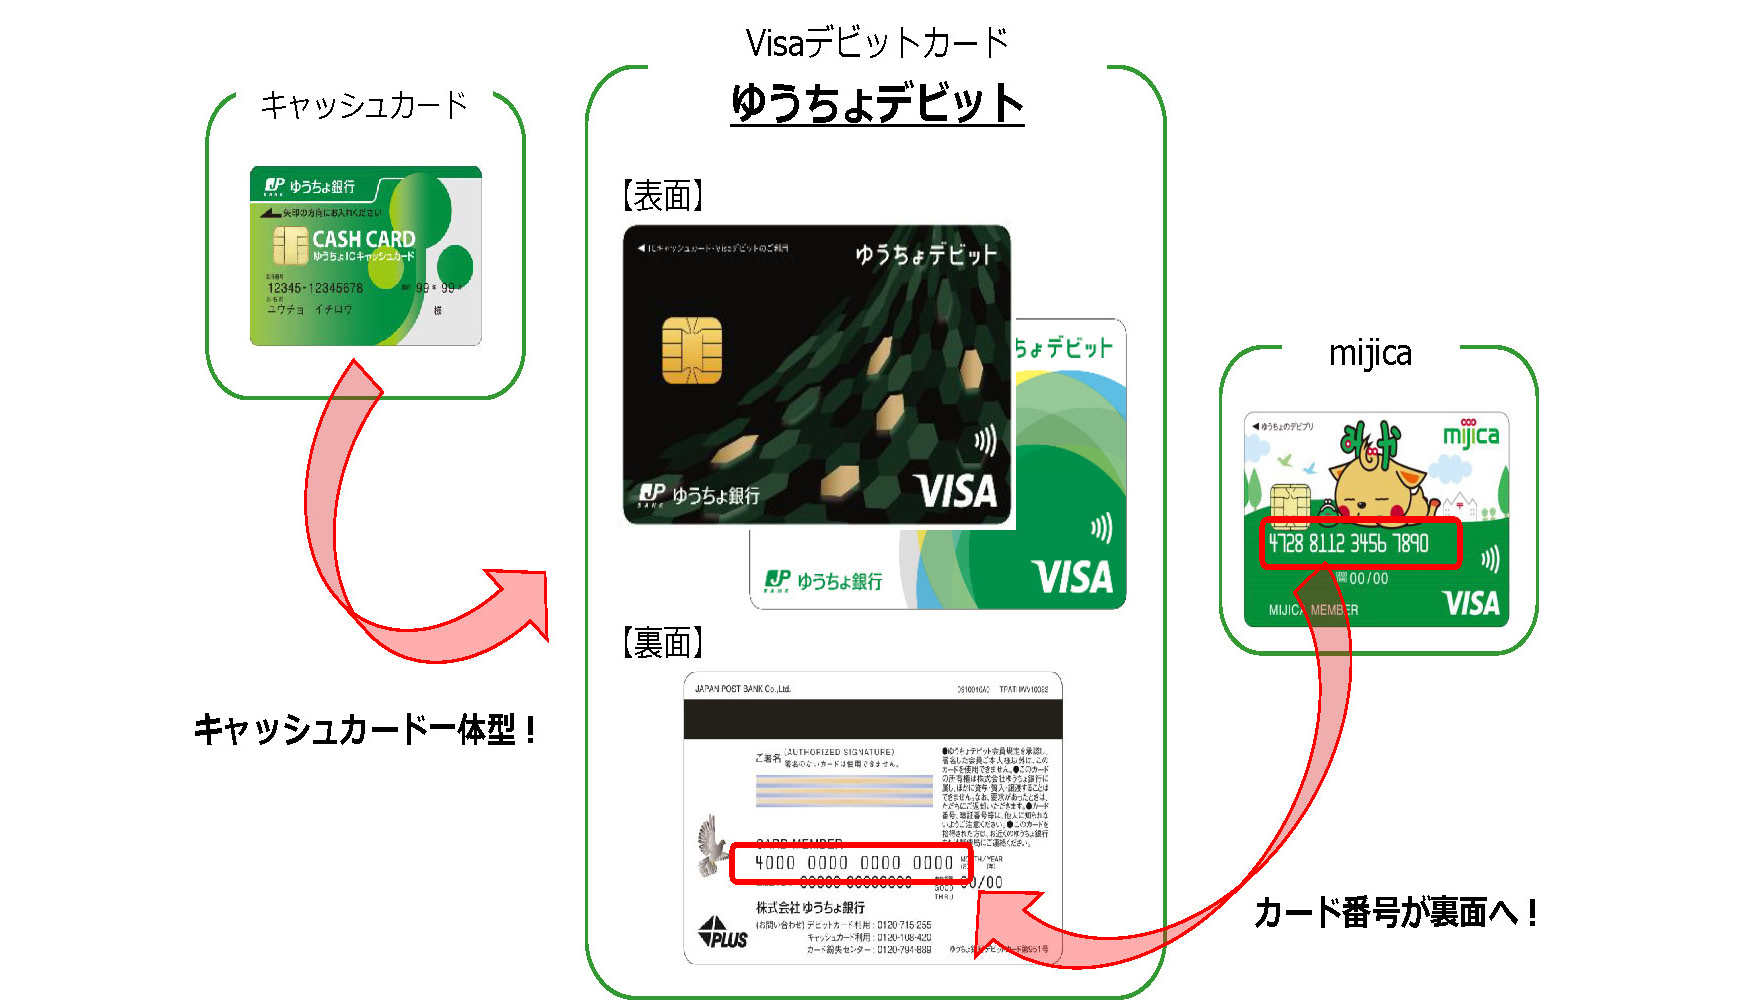
かつてゆうちょ銀行が提供していた地域版Visaデビット・プリペイド「mijica(ミヂカ)」では、送金機能の不正アクセスやセキュリティ上の不備が社会問題化し、サービス終了を余儀なくされた経緯があります。その反省を踏まえて誕生した現行のゆうちょデビットは、システム基盤を全面的に刷新。決済時の「Visaセキュア(3Dセキュア2.0)」完全対応や、決済直後に登録メールアドレスへ利用通知が届くリアルタイム監視体制を敷いており、セキュリティ強度は大幅に底上げされています。
カードの形態としては、単体型カードのほか、1枚でATM出金とデビット決済の両方をこなす「キャッシュカード一体型」を選択できます。既存のゆうちょ単機能キャッシュカードからの切り替えも、「ゆうちょ通帳アプリ」またはWeb窓口から数分で申し込み手続きが完了し、約1〜2週間で自宅に簡易書留などで届けられます。
【実態検証】利用者の生の声と現場目線で見えたリアル
編集部がSNS、金融掲示板、知恵袋などの利用実態ログを定性調査したところ、ゆうちょデビットに対するユーザー評価は明確な二極化を見せています。現場取材で見えてきた「支持される理由」と「不満が噴出するポイント」を検証します。
まず、ポジティブな評価として圧倒的に多いのが、「使いすぎを物理的に防げる安心感」と「家計の見える化」です。実際の利用者からは次のような手記や声が寄せられています。
「クレジットカードだと翌月の請求額に怯えることが多かったが、ゆうちょデビットにしてからは残高以上使えないため、予算管理が劇的に楽になった」(30代会社員・手記より)
「地方の高校に進学した子どもの仕送り・小遣い用として持たせている。アプリで利用明細が親の端末からも把握しやすく、無駄遣い防止に役立っている」(40代保護者)
一方で、ネガティブな不満として最も多く挙げられるのが「ポイント還元率の低さ」です。一般的な高還元クレジットカードが1.0%〜1.5%のポイントを付与する中、ゆうちょデビットの基本スペックは0.25%のキャッシュバックにとどまります。この差をどう捉えるかが、本カードを評価する最大の分岐点となっています。
【データ比較】大手主要デビットカードとの客観的数値比較
ゆうちょデビットの立ち位置を客観的に把握するため、国内主要銀行が発行する代表的なデビットカードとのスペック比較データを整理しました。
| 項目 | ゆうちょデビット | 他行主要デビット(平均相場) | 編集部の見解・評価 |
|---|---|---|---|
| 年会費 | 永年無料 | 無料〜1,100円(条件付無料含む) | 保有コストゼロで維持できる点は最高水準。 |
| 還元率・還元方式 | 0.25%(自動キャッシュバック) | 0.5%〜1.0%(独自ポイント付与) | 率は控えめだが、ポイント交換の手間がなく現金入金される利便性あり。 |
| 年齢制限・審査 | 満15歳以上(中学生除く)/ 審査なし | 満15歳以上 / 原則審査なし | 高校生のキャッシュレス導入として業界標準の使いやすさ。 |
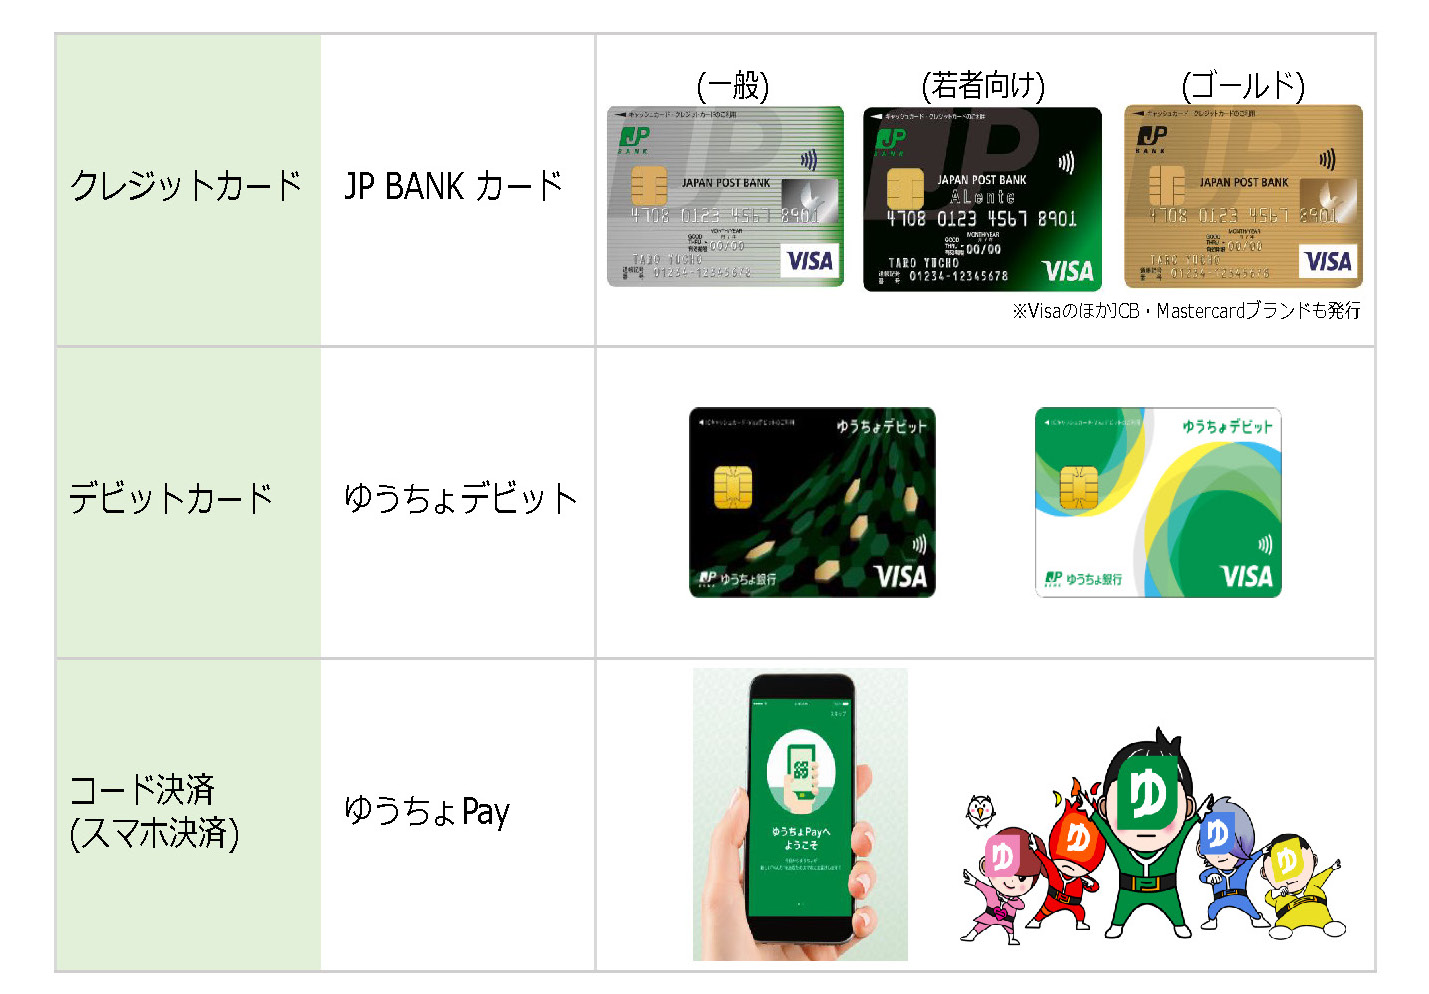
| スマホ決済対応 | Apple Pay / Google Pay 対応 | 対応状況は銀行により差異あり | Visaのタッチ決済としてスマホかざし払いがシームレスに機能。 |
| 利用限度額の設定 | 1回/1日/1ヶ月ごとに細かく設定可能 | 1日単位の設定が主流 | アプリから即時で上限を0円〜数百万円まで変更でき、防犯性が極めて高い。 |
データが示す通り、純粋な還元率の数値だけで比較すれば、ネット専業銀行系デビット(楽天銀行デビットの1.0%やGMOあおぞらネット銀行の0.6〜1.2%など)に軍配が上がります。しかし、ゆうちょデビットの真価は「手続き不要の自動現金キャッシュバック」と「全国約2万3,000拠点に及ぶゆうちょATM網との親和性」という総合力にあります。

一般に知られていない盲点とネットの誤解|意外な落とし穴
契約前に必ず押さえておくべきなのが、デビットカード特有の利用制限と、ネット上で広がる誤解の真相です。発行後に「こんなはずではなかった」と後悔しないための重要チェック項目を解説します。
落とし穴1:ガソリンスタンドや一部月額サブスクでの決済不可
Visa加盟店であれば原則どこでも利用可能とされていますが、「即時引き落としができない加盟店」では決済エラーが発生します。代表例が高速道路のETC料金所、一部のセルフ式ガソリンスタンド、一部の月額定額制動画配信サービスや通信キャリアの毎月決済です。これらはカードの有効性確認と売上確定のタイムラグが生じる構造上、デビットカード全般において利用制限がかけられています。ETCカードの追加発行も不可能です。
落とし穴2:最新キャンペーンの適用条件とエントリー漏れ
ゆうちょデビットでは新規入会者向けに「利用金額の◯%還元」や「お買い物で500円プレゼント」といった最新キャンペーンが定期的に実施されています。しかし、公式発表資料を精査すると、「ゆうちょ通帳アプリへの事前登録」や「専用フォームからのエントリー」が必須条件となっているケースが目立ちます。カードを作って利用しただけでは特典が付与されないケースがあるため、公式のアナウンスを必ず確認する必要があります。
落とし穴3:Apple PayとGoogle Payの利用可能範囲の誤解
スマートフォンに登録して利用する際、店舗のレジでは「Visaのタッチ決済で」または「クレジットで」と指定してリーダーにかざす必要があります。「iD」や「QUICPay」としての決済には割り振られていないため、店員への伝え方を誤ると決済エラーの原因になります。
【プロの結論】行動経済学から見るおすすめできる人・慎重になるべき人の判断基準
キャッシュレス決済の選択は、個人の消費行動や心理特性に密接に結びついています。行動経済学における「メンタル・アカウンティング(心の会計)」や「現在志向バイアス」の視点から分析すると、ゆうちょデビットを最大限に活かせる層と、他の金融商品を選ぶべき層の輪郭が鮮明に浮かび上がります。
▼ ゆうちょデビットを選ぶべき人
- クレジットカードの使いすぎ・リボ払いに不安がある人:口座残高=利用可能枠となるため、借金のリスクを根本から遮断できます。
- 高校生や大学生のファーストカードを探している家庭:審査なし・年会費無料で持たせることができ、親権者の口座管理と連携して計画的な金融教育が可能です。
- ポイントの有効期限管理や交換手続きが億劫な人:毎月自動で口座に現金が入金されるキャッシュバック方式は、手間の観点で最もストレスフリーです。
- 生活防衛資金や日常決済をゆうちょ銀行に集約している人:全国どこでもATM手数料を抑えて入出金できるインフラ力を余すことなく享受できます。
▼ 慎重になるべき(他カードを検討すべき)人
- ポイ活で年間に数万円規模の還元を目指すヘビーユーザー:還元率0.25%は、年100万円利用しても2,500円の還元にとどまります。1.0%還元のカード(年1万円還元)との差は歴然です。
- ETCカードや公共料金・サブスク支払いを1枚に集約したい人:利用制限のある加盟店が存在するため、メインカードとして完全一本化するには不便が生じます。
【ゆうちょ 銀行 デビット カード】に関するよくある質問(FAQ)
Q1:ゆうちょデビットはブラックリストや無職でも作れますか?
A1:はい、原則として発行可能です。クレジットカードと異なり後払いの信用供与を行わないため、個人信用情報機関(CICやJICCなど)を用いた審査がありません。ゆうちょ銀行の通常貯金口座を保有し、15歳以上(中学生除く)であれば申し込めます。
Q2:すでに持っているゆうちょキャッシュカードから切り替える際、口座番号は変わりますか?
A2:口座番号(記号・番号)は一切変わりません。キャッシュカード一体型のゆうちょデビットに切り替えた場合でも、従来の口座番号のまま、給与振込や口座振替の設定も引き継がれます。
Q3:還元されるキャッシュバックはいつ口座に振り込まれますか?
A3:原則として、毎月1日から末日までのショッピング利用合計金額の0.25%が計算され、翌月下旬頃に該当のゆうちょ口座へ直接自動入金されます。特別な交換申請手続きは不要です。
Q4:万が一の不正利用時の補償制度はどうなっていますか?
A4:万一盗難や偽造、カード情報の漏洩によって第三者に不正利用された場合でも、ゆうちょ銀行に通知した日の30日前(状況により60日前)以降に発生した損害について、原則として補償規定に基づき損害額が補填されます。利用限度額をアプリから低めに設定しておくことで、被害を未然に最小化することも可能です。
まとめ:今後の動向と失敗しないための判断基準
ゆうちょ銀行デビットカードは、派手な高還元を競うタイプのカードではありません。その本質は、「誰でも持てる敷居の低さ」「徹底したセキュリティ体制」「使いすぎを防ぐ確実な家計防衛機能」にあります。
2026年のキャッシュレス環境において、決済手段は単なるお得さだけでなく、セキュリティと自己規律を保つツールとしての役割が再評価されています。自身の生活圏や消費パターンを冷静に見極め、クレジットカードとの賢い併用、あるいは小遣い・生活費専用カードとしての活用など、目的に合致した選択を行うことが賢明な資産防衛につながります。 (出典: ゆうちょ 銀行 デビット カード(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。