退職金の手取りと税金計算の全貌!控除の仕組みと2026年最新動向
長年勤め上げた会社を離れる際、多くのビジネスパーソンが心待ちにする退職金。額面の金額を見て安堵したのも束の間、実際の振込額を確認して「思っていたより手取りが少ない」「税金は一体いくら引かれたのか」と戸惑うケースが現場では後を絶ちません。退職金は給与所得とは異なり、長年の功績に配慮した強力な税制上の優遇措置が設けられているものの、計算手順や受け取り方の選択、さらには提出書類の有無によって手取り額に数十万〜数百万円単位の差が生じます。
2026年現在、働き方の多様化や労働市場の流動化を背景に、従来の終身雇用を前提とした退職給付課税のあり方について見直しの議論が進んでいます。セカンドライフの資金計画を堅実に見通すためには、退職金にかかる税金の構造を正しく把握し、自らの勤続年数に基づいた正確なシミュレーションを行っておくことが不可欠です。本稿では、税金の具体的な算出ステップから控除のメカニズム、受取方法による実質手取りの差異まで、余すところなく解剖していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職金の税金は「退職所得控除」と「1/2課税」により他の所得より大幅に優遇されているが、受給時の書類提出を怠ると一律20.42%が源泉徴収される。
- 要点2:控除額は勤続20年を境に1年あたり40万円から70万円へ跳ね上がり、勤続年数の端数は「1日でもあれば1年に切り上げ」されるルールが適用される。
- 要点3:「一時金」と「年金」の受取形式によって所得区分・住民税・社会保険料の負担が大きく変化し、額面ではなく「手取り総額」での精緻な比較が必須となる。
【速算表付き】退職金の税金計算方法と退職所得控除額の計算式
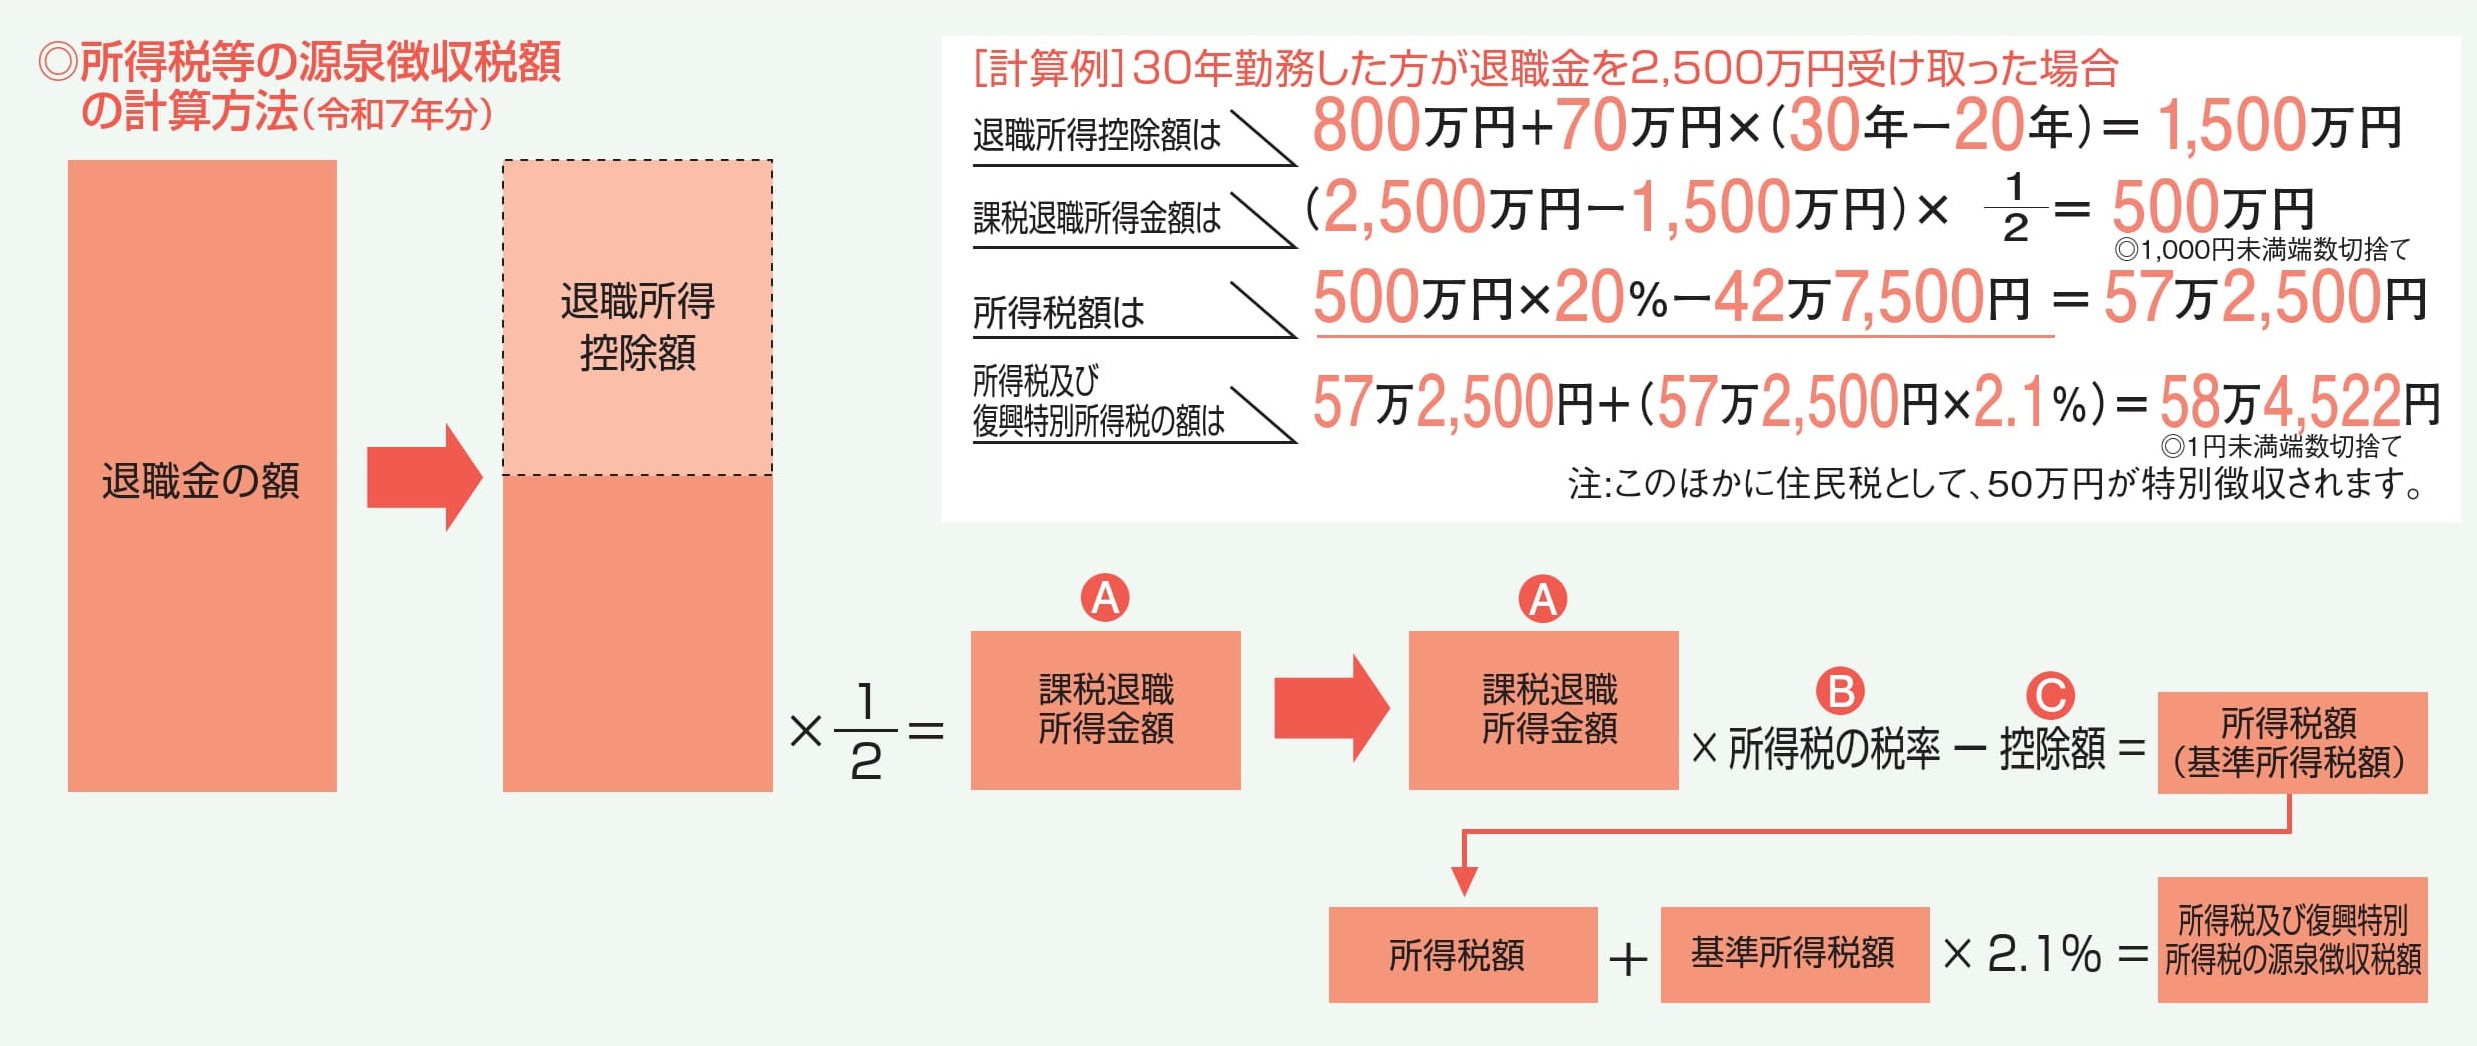
退職金にかかる税金を算出する際、まず理解すべきは「退職所得」という区分です。退職所得は、他の給与所得や事業所得とは合算せずに単独で税額を計算する「申告分離課税」が採用されており、長年の勤続に対する税負担を和らげる仕組みが組み込まれています。具体的には、退職所得にかかる住民税と所得税を計算する前に、額面から非課税枠である「退職所得控除」を差し引き、残った金額をさらに2分の1にするという手厚い計算式が適用されます。
国税庁が定める退職所得控除額の計算式は、勤続年数によって明確に2段階へ分かれています。勤続年数が20年以下の期間は「1年につき40万円(最低80万円保障)」、20年を超える期間については「1年につき70万円」が控除額として加算されます。
ここで見落としがちな実務上の重要規定が、勤続年数の端数切り上げルールです。国税庁の基本通達に基づき、勤続期間に1か月未満や数日といった端数が生じた場合、たとえ1日であっても「1年」として切り上げて計算されます。例えば、勤続年数が「20年1か月」や「20年と3日」であれば、税務上の勤続年数は「21年」として扱われ、控除枠が一気に70万円分拡大します。
なお、リストラや倒産などによる会社都合退職の退職所得控除について「自己都合退職よりも控除額が増えるのか」という質問が多く寄せられますが、税法上の退職所得控除額の計算式自体は会社都合・自己都合を問わず勤続年数によって一律に決まります。ただし、心身の障害に直接起因して退職したと認められる場合には、通常の退職所得控除額に100万円が一律加算される特例措置が存在します。
| 計算ステップ | 算出式・適用ルール | 詳細な条件・具体例 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| ① 退職所得控除の計算 | ・20年以下:40万円 × 勤続年数 ・20年超:800万円 + 70万円 × (勤続年数 - 20年) | 端数は1日でも1年に切り上げ(例:15年1日=16年扱い) | 退職日の設定が数日ずれるだけで控除額が40万〜70万円変動するため退職日の確認が肝要。 |
| ② 課税退職所得金額の算出 | (退職金額 - 退職所得控除額) × 1/2 | 1,000円未満切り捨て(※特定役員・短期退職手当等を除く) | 控除を引いた後の金額が半分になる「1/2課税」が税負担を抑える中核エンジン。 |
| ③ 所得税および復興特別所得税 | (課税退職所得金額 × 超過累進税率 - 控除額) × 102.1% | 税率は5%〜45%の7段階区分 | 課税所得が圧縮されるため、多くの会社員は最低税率(5%)〜中位税率の範囲内に収まる。 |
| ④ 住民税(地方税) | 課税退職所得金額 × 一律10%(都道県民税4%+市区町村民税6%) | 特別区・指定都市等の基準に準拠 | 住民税も源泉分離課税(現年分離課税)として退職金から即座に天引きされ翌年請求はない。 |

【勤続年数別】退職金の手取りシミュレーションと比較検証
「自分の退職金からいくら税金が引かれ、最終的にいくら手元に残るのか」という問いに対し、一般的なモデルケースを用いた退職金の手取りシミュレーションで検証します。退職所得控除がどれほど強力に手取り額を押し上げるかが一目瞭然となります。
例えば、大学卒業後に新卒入社して定年まで勤め上げた勤続年数38年・退職金2,000万円のケースを検証してみます。控除額は「800万円 + 70万円 × (38年 - 20年) = 2,060万円」となります。退職金額2,000万円よりも控除額のほうが大きいため、課税退職所得金額は0円となり、所得税・住民税ともに非課税(税額0円)となります。したがって、額面2,000万円がそのまま満額手取りとなります。
一方、中途入社などで勤続年数が異なる場合の数値比較を以下のモデルケースで確認してみましょう。
| モデルケース(勤続・額面) | 退職所得控除額 | 課税退職所得金額 | 所得税・住民税合計 | 最終手取り額(手取り率) |
|---|---|---|---|---|
| 勤続10年・退職金500万円 | 400万円 | 50万円 | 約7.5万円 | 約492.5万円(98.5%) |
| 勤続20年・退職金1,200万円 | 800万円 | 200万円 | 約30.2万円 | 約1,169.8万円(97.5%) |
| 勤続30年・退職金2,500万円 | 1,500万円 | 500万円 | 約108.3万円 | 約2,391.7万円(95.7%) |
| 勤続38年・退職金3,000万円 | 2,060万円 | 470万円 | 約99.4万円 | 約2,900.6万円(96.7%) |
このように、通常の給与所得であれば年収2,000万〜3,000万円クラスには高率の累進課税や社会保険料が課され、手取り率が60%前後にまで落ち込むのに対し、退職金の一時金受取では手取り率95%〜98%以上という極めて高い水準が維持されます。これこそが、税制における退職所得最大のメリットです。
【実態検証】「手取りが激減した」現場の悲鳴と手続きの落とし穴
「退職金の税金はほとんどかからないと聞いていたのに、口座を見たら数百万円も引かれていた」という切実な相談が、退職世代のコミュニティや税務相談窓口で頻繁に見られます。この現象の背景にある構造的な原因は、税額の計算ミスではなく書類の未提出によるペナルティ的源泉徴収です。
退職金を受け取る際、勤務先に必ず提出しなければならないのが退職所得の受給に関する申告書(正式名称:退職所得申告書)です。この書類を会社の人事部や総務部に提出することで、会社側は正規の退職所得控除および1/2課税を適用して正確な税額を天引きします。しかし、何らかの理由でこの申告書を提出しなかった場合、会社側は法律上、退職金の総支給額に対して一律20.42%の所得税および復興特別所得税を源泉徴収しなければなりません。
仮に勤続35年で退職金2,000万円を受け取る人が申告書を出し忘れた場合、本来であれば税額0円で2,000万円満額が振り込まれるはずのところ、約408万円が天引きされ、手取りが約1,592万円に激減してしまいます。手元に届いた退職金の源泉徴収票の見方として、「退職所得控除額」の欄が空欄になっており、「源泉徴収税額」に多額の金額が記載されている場合は、申告書の未提出が疑われます。
ただし、天引きされた約408万円が国に没収されるわけではありません。ここで重要になるのが退職金と確定申告の必要性です。申告書を提出し忘れて20.42%引かれてしまった場合でも、翌年に所轄税務署へ確定申告(還付申告)を行うことで、払いすぎた税金の全額還付を受けることが可能です。通常、退職所得の受給に関する申告書を会社へ提出して源泉徴収が適正に完了していれば確定申告は不要ですが、書類を出し忘れた場合や、年の途中で退職して再就職せず給与所得の年末調整を受けていない場合には、確定申告が手取りを取り戻す生命線となります。

一時金と年金の受給比較|税制と社会保険料で手取りはどう変わる?
退職給付制度を持つ企業の多くでは、退職金を一括で受け取る「退職一時金」と、10年〜20年など分割で受け取る「企業年金(確定給付企業年金や企業型DCなど)」の選択制、あるいは併用制を導入しています。「年金形式のほうが利息がついて受取総額が増えるから得だ」という案内を目にすることがありますが、手取りベースで比較すると全く異なる結論に至るケースが少なくありません。一時金と年金の受給比較を行う際は、税制のみならず「社会保険料」の負担構造まで見通す必要があります。
| 比較項目 | 一時金受取(一括受取) | 年金受取(分割受取) | 税務・社保の観点による評価 |
|---|---|---|---|
| 所得税・住民税の区分 | 退職所得(分離課税・1/2課税) | 雑所得(総合課税・公的年金等控除) | 一時金は手厚い退職所得控除が適用。年金は公的年金と合算されて累進課税の対象に。 |
| 社会保険料への影響 | 一切影響なし(非課税・算定外) | 健康保険料・介護保険料が増加 | 年金受取は毎年の所得を押し上げるため、国民健康保険料や介護保険料の負担が重くなる。 |
| 医療費自己負担割合 | 基準判定に影響しない | 現役並み所得とみなされ負担増のリスク | 70歳〜74歳の2割負担や75歳以上の1割/2割負担が、年金収入増により3割に跳ね上がる可能性。 |
| 運用の確実性と管理 | 自身での資金管理・運用が必要 | 企業年金基金等が計画的に給付 | 計画的な浪費防止には年金受取が適するが、手取り総額の観点では一時金が優位に立ちやすい。 |
このように、年金受取を選んだ場合、給付総額が一時金より多く設定されていたとしても、毎年差し引かれる所得税・住民税・国民健康保険料・介護保険料の合計額が膨らみ、最終的な手取り総額では一時金受取を下回る逆転現象が頻繁に生じます。受取方法を選択できる制度設計になっている場合は、運用利率の差だけでなく、セカンドライフにおける税金と社会保険料の合計負担を試算することが肝要です。
役員退職金の税金計算と2026年の税制改正を巡る最新動向
退職金の税務を語る上で欠かせないのが、経営層に関わる役員退職金の税金計算と、労働市場改革に伴う退職金課税の2026年最新動向です。
会社役員が退職金を受け取る場合も、原則として退職所得控除や1/2課税の恩恵を受けることができます。しかし、役員退職金を悪用した過度な租税回避を防止するため、税法上は厳格な制限が設けられています。具体的には、役員等としての勤続年数が5年以下の場合に支給される退職金(特定役員退職手当等)については、「1/2課税」が適用されず、控除後の全額が課税退職所得となります。また、税務調査において役員退職金の損金算入が認められるか否かは、「最終報酬月額 × 役員在任年数 × 功績倍率」で算出される適正水準に収まっているかどうかが厳しく審査されます。
一方、一般の給与所得者にとって重大な関心事となっているのが、いわゆる勤続年数20年の壁を巡る見直し議論です。現行税制では「勤続20年までは年40万円、20年超は年70万円」と、勤続20年を超えると控除額が1.75倍に跳ね上がる仕組みになっています。政府の税制調査会や経済財政諮問会議では、「この格差がひとつの企業に長期間留まるインセンティブを生み、転職や労働移動を阻害している」という指摘がなされ、勤続年数による控除格差の是正(一律化)が長らく検討されてきました。
2026年の現時点における税制審議の現場データを俯瞰すると、成長産業への円滑な労働移動を後押しする方針は堅持されているものの、すでに定年間近の世代に対する激変緩和措置(経過措置)の導入が強く議論されています。法改正が行われる場合でも、数年間の猶予期間や受給時期に応じた段階的適用が検討されており、「明日から突然手取りが激減する」といったネット上の過激な噂は制度設計の現実と乖離しています。ただし、今後の中長期的な退職金課税の方向性として、勤続期間の長短による優遇格差が縮小傾向に向かうことは構造的必然と言えます。
【プロの結論】リタイア期に後悔しないための判断基準と行動経済学的教訓
退職金の税金計算と手取りをめぐる問題は、単なる税率の損得勘定にとどまらず、定年退職を迎える個人の心理状態や生活防衛のあり方と深く結びついています。行動経済学における「メンタル・アカウンティング(心の家計簿)」の観点から見ると、人間は退職金のような一度に手に入るまとまった大金を「特別な泡銭」と錯覚し、過大投資や不必要なリフォーム、計画性のない浪費に使い込んでしまうバイアスに陥りがちです。
税制面で最も手取りが多くなるからといって、無計画に一時金で全額受け取り、その後の資産管理がおろそかになってしまっては本末転倒です。退職金の出口戦略を決定するにあたっては、以下の明確な判断基準に基づいて自身の状況を冷徹に仕分ける必要があります。
| 受取方針 | 積極的に選択すべき人(向いている条件) | 慎重に回避・再考すべき人(不向きな条件) |
|---|---|---|
| 退職一時金(一括受取) | ・住宅ローンの一括完済など明確な資金使途がある ・自身で新NISAや債券等を活用した堅実な資産管理ができる ・控除枠を使い切って手取りを最大化したい | ・まとまった資金があると気が大きくなり浪費しやすい ・金融機関の勧めるハイリスク商品に安易に乗ってしまいがち ・月々の定額収入がないと家計管理に強い不安を感じる |
| 企業年金(分割受取) | ・公的年金に上乗せして毎月のキャッシュフローを安定させたい ・資産運用の知識がなく、資金管理の手間を完全に外部委託したい ・退職金控除枠が小さく、一時金受取の税務メリットが薄い | ・毎年の住民税や国民健康保険料・介護保険料を極力抑えたい ・高齢期の医療費自己負担割合が3割に引き上がるのを避けたい ・万が一の早期死亡時に給付保証期間が短い年金制度である |
| 一時金と年金の併用受取 | ・退職所得控除の非課税枠上限までを「一時金」で受け取り、枠からあふれた残額を「年金」で分割受給するハイブリッド設計 | ・勤務先の退職金制度規約で併用受取が認められていないケース |
制度が許すのであれば、「退職所得控除の非課税枠いっぱいまでは一時金で受給して無税の手取りを確保し、超過部分を年金形式に回して公的年金等控除の枠内で少しずつ受け取る」というハイブリッド受給が、税金と社会保険料の双方を最適化する実践的な防衛策となります。
【退職金の税金計算】に関するよくある質問(FAQ)
Q1:退職所得の受給に関する申告書はいつ、どこへ提出すればよいですか?出し忘れた場合の対処法は?
A1:退職金の支払いを受ける前までに、勤務先の担当部署(人事部や総務部)へ提出します。会社が税務署へ提出する書類の基礎となるため、退職時の書類一式に含まれているのが一般的です。万が一提出を失念して20.42%の源泉徴収が行われてしまった場合は、翌年2月16日以降に確定申告を行うことで、適正な控除を適用した再計算が行われ、過大に天引きされた税金の還付を受けられます。
Q2:勤続年数が「29年と15日」のように端数がある場合、退職所得控除はどう計算されますか?
A2:税法上の「端数切り上げルール」により、15日の端数は1年として切り上げられ、勤続年数は「30年」として計算されます。勤続30年の場合の退職所得控除額は「800万円 + 70万円 × (30年 - 20年) = 1,500万円」となります。退職日の設定次第で勤続年数が1年伸び、控除枠が40万円または70万円増える場合があるため、退職日を決定する際は人事部と勤続年数の計算基準日を確認しておくのが賢明です。
Q3:iDeCo(個人型確定拠出年金)の一時金と会社の退職金を同じ年に受け取ると税金はどうなりますか?
A3:同じ年に複数の退職金(iDeCoの一時金と会社の退職金など)を受給する場合、退職所得控除を二重に満額適用することはできません。重複する勤続期間(iDeCoの加入期間と会社の勤続期間)について控除額が調整され、合算した受取総額から調整後の控除額を引いて税額を計算します。受取時期を5年あるいは一定期間ずらすことで控除枠を有効活用する「5年ルール・19年ルール」が存在するため、受給時期のスケジューリングには事前の税務試算が欠かせません。
まとめ:今後の動向と失敗しないための判断基準
退職金は、長い職業人生の集大成であると同時に、老後の生活基盤を支える決定的な原資です。本稿で解説した通り、退職金の税金計算においては「退職所得控除の正しい把握」「1/2課税の恩恵」「申告書の確実な提出」の3点が手取り額を左右する要となります。
2026年以降の税制議論を見据えつつも、現行法における控除枠を正確に使い切り、受給形式(一時金・年金・併用)ごとの税金・社会保険料への波及効果を把握することが最大の防衛策です。額面上の数字に惑わされることなく、正確な計算式と各種手続きのルールを押さえて、手取りを最大化する出口戦略を整えてください。 (出典: 退職 金 税金 計算(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。