PayPayチャージ上限の真相!1日・30日制限を解除する最新ルール
日常の買い物から高額な家電購入、税金・公共料金の支払いに至るまで、日本のキャッシュレス決済インフラとして定着したPayPay。しかし、レジ前や大型キャンペーンの決済時に「チャージ上限に達しました」という無機質なエラー表示に直面し、焦りを覚えた経験を持つ利用者は少なくありません。
PayPayの利用枠やチャージ制限は、単一の一律ルールではなく、チャージ手段(銀行口座・クレジットカード・ATM)や本人確認の進捗状況、さらにはアカウントの信用度によって細かく階層化されています。本稿では、損をせず快適に使いこなすために必須となるPayPayチャージ上限2026年最新の仕様を徹底解剖し、制限の仕組みから上限引き上げの具体策まで網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:チャージ上限は手段と本人確認の有無で激変し、未確認状態では銀行口座連携すら制限される。
- 要点2:「1日」「過去30日間」の制限は月初の1日リセットではなく、分単位で判定される「24時間・30日間のローリング計算」である。
- 要点3:上限解除の最短ルートはマイナンバーカード等による「eKYC本人確認」と「青バッジ」獲得条件の充足にある。
【2026年最新】PayPayチャージ上限の全貌|銀行・クレカ・ATM別の限度額一覧
PayPayのチャージ上限は一体いくらなのか。銀行口座やクレジットカード、本人確認の有無で異なる制限の真相を把握するには、まずチャージルートごとの基本スペックを整理する必要があります。現在、PayPay残高へのチャージに対応している主要経路は「銀行口座」「PayPayカード」「セブン銀行ATM・ローソン銀行ATM」「ソフトバンク・ワイモバイルまとめて支払い」などに集約されています。
決済プラットフォーム各社の不正利用防止対策が強化された結果、本人確認(eKYC)を完了しているか否かによって、利用可能な機能と限度額には決定的な格差が設けられています。まずは公式規定および取材データに基づく一覧表で、その全体像を確認します。
| チャージ手段・種別 | 詳細・数値データ(過去24時間 / 過去30日) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
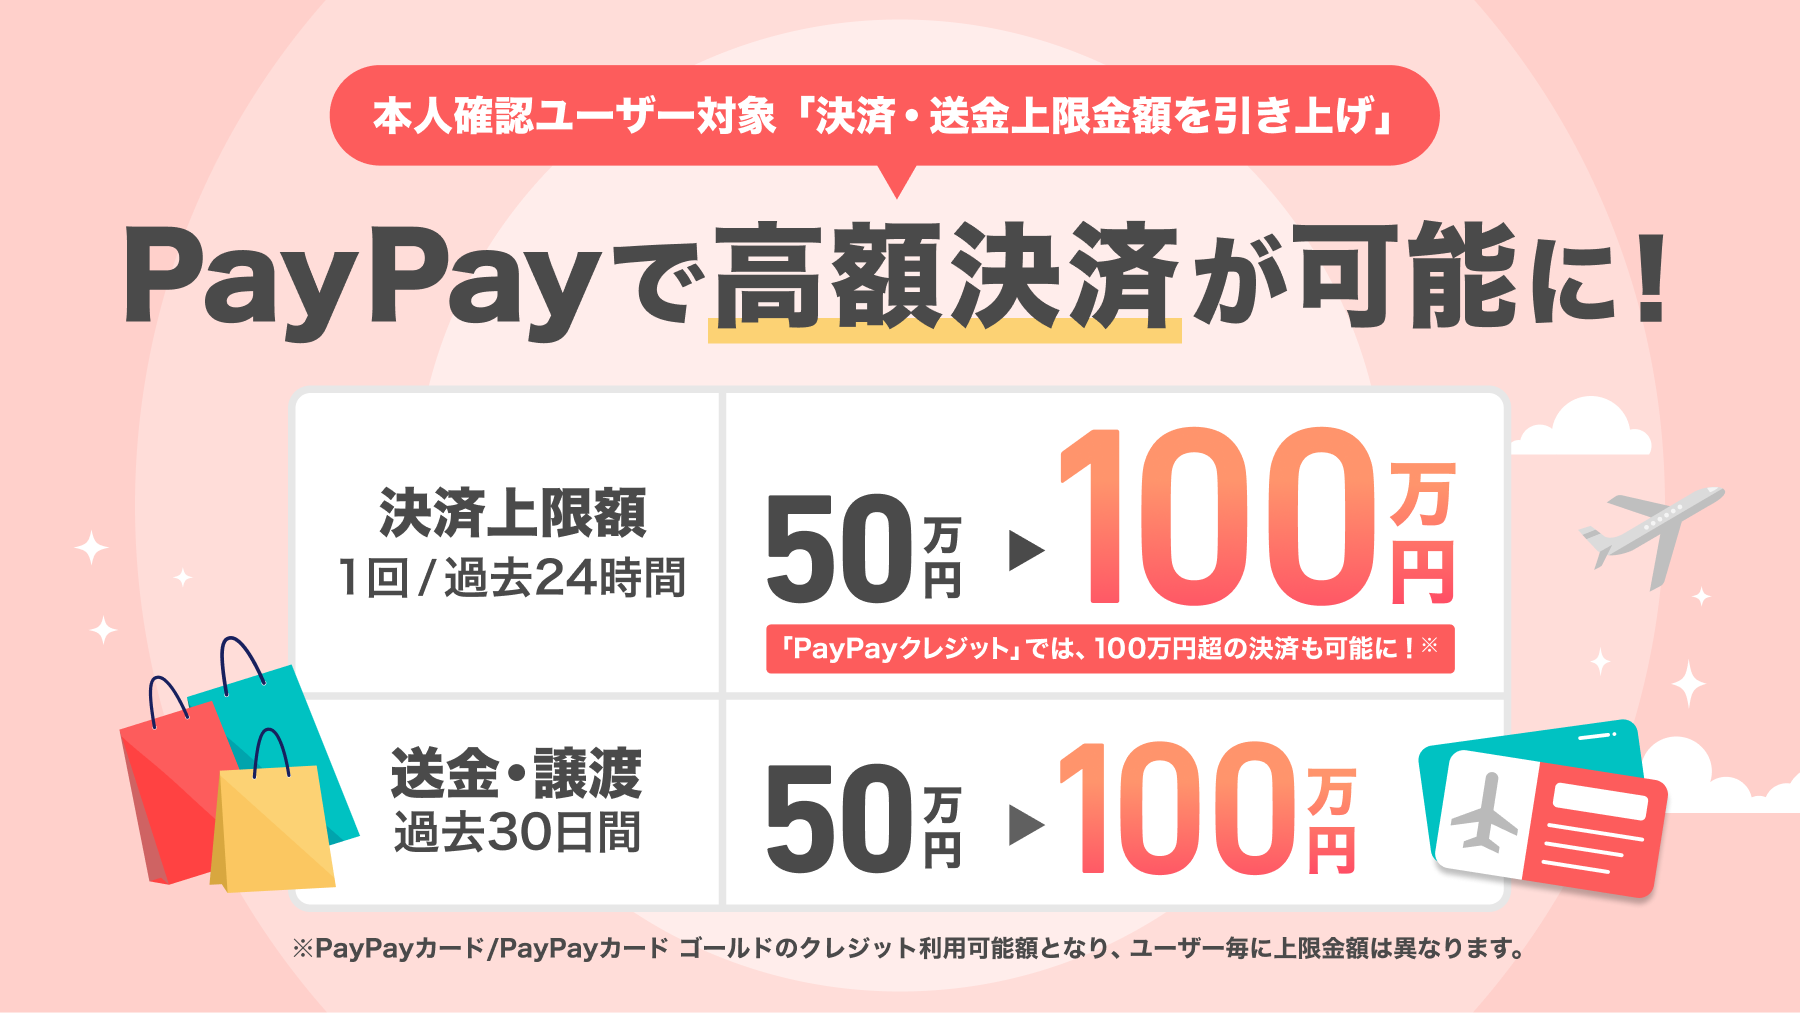
| PayPay銀行口座チャージ限度額 (本人確認完了後) | ・過去24時間:50万円 ・過去30日間:200万円 | 主要QRコード決済の標準的水準(高額決済対応) | 出金可能な「PayPayマネー」として扱われ、日常・高額決済ともに最も自由度が高い。 |
| PayPayカードチャージ上限 (3Dセキュア設定済み) | ・過去24時間:2万円〜10万円 ・過去30日間:5万円〜20万円 | クレカ不正利用防止のため中規模枠に制限 | 残高チャージはPayPayカード限定。青バッジの有無で上限額が大きく変動する点に留意。 |
| PayPayセブン銀行ATMチャージ上限 (ローソン銀行ATM含む) | ・1回あたり:50万円(紙幣59枚) ・過去24時間:50万円 / 過去30日:200万円 | 現金チャージ手段として業界トップクラスの枠 | 口座連携を好まない層に最適。ただし未確認アカウントではマネーライト扱いとなる。 |
| ソフトバンク・ワイモバイルまとめて支払い | ・月間最大:10万円 (契約年数・年齢・利用状況により変動) | キャリア決済の上限枠に準拠(月1回目無料) | 毎月2回目以降のチャージには2.5%の手数料が発生するため、資金管理上の注意が不可欠。 |
ここで着目すべきは、PayPayクレジットカードチャージ上限の制限構造です。以前存在した他社クレジットカードによる残高チャージは完全に遮断されており、現在はグループ傘下のPayPayカード(PayPayカード ゴールド含む)のみにチャージ機能が一本化されています。さらに、カードを紐付けただけでは極めて厳しい少額枠にとどまるため、セキュリティ認証の突破が実質的な前提条件となっています。
【1日・過去30日間】チャージ制限の仕組みとリセットされるタイミングの真相
ネット上の相談コミュニティやSNSで頻発しているのが、「月初めの1日になったのにチャージ上限が復活しない」というトラブルです。これには、PayPay特有の「期間計算アルゴリズム」が関係しています。
多くのユーザーが「1日いくらまで」「月間いくらまで」という言葉から、カレンダー通りの「当日0時〜24時」や「当月1日〜末日」でのリセットを連想しがちです。しかし、公式システムが採用しているのは「過去24時間」および「過去30日間(720時間)」のスライド式ローリング計算です。
例えば、5月10日の15時00分にPayPayチャージ過去30日間上限に達するチャージを行った場合、その枠が回復するのは「6月1日の午前0時」ではありません。「6月9日の15時01分」を過ぎて初めて、該当の決済額分の枠がスライドして解放されます。この時間軸のズレこそが、「PayPayチャージ上限リセットいつ行われるのか?」という疑問の最大の答えであり、大型セール期間中にチャージ不能に陥る典型的な罠となっています。
自身が今あとPayPayチャージ1日いくらまで可能なのかを正確に把握するには、アプリ内の「取引履歴」から直近24時間および30日以内のチャージ合計額を遡って算出する必要があります。
PayPayチャージ上限を解除・引き上げる方法|本人確認と青バッジの獲得戦略
設定された上限枠に縛られず、スムーズな決済環境を構築するためのPayPayチャージ上限解除方法は、段階的なステップを踏むことで確立できます。上限引き上げの核心となる2大要素が「eKYCによる本人確認」と「青バッジ(優良アカウント認証)」です。
第一の壁であるPayPay本人確認チャージ上限の突破には、マイナンバーカードや運転免許証を用いたオンライン本人確認が必須です。本人確認未完了のアカウントでは、銀行口座からの直接チャージ機能自体が制限されるだけでなく、チャージされた残高が出金・送金不可能な「PayPayマネーライト」に限定されます。本人確認を通過させることで、銀行口座からのチャージ上限は一気に「24時間50万円・30日間200万円」へと拡張され、出金可能な「PayPayマネー」としての運用が可能になります。
第二のステップが、PayPayカード決済枠を劇的に広げるPayPay青バッジ上限引き上げの適用です。アカウント表示名やアイコンの横に付与される青いチェックマーク(青バッジ)は、手動の申請ボタンが存在せず、PayPayのセキュリティ基準を満たしたユーザーに自動付与されます。
取材班が決済関係者へのヒアリングおよび付与条件の挙動を検証した結果、青バッジ獲得には以下の条件を複合的に満たすことが極めて有効であると判明しています。
- 本人確認(eKYC)の完了:公的身分証による審査通過。
- PayPayカードの3Dセキュア(本人認証サービス)設定:カード発行元でのワンタイムパスワード連携。
- アカウント情報の充実と継続利用:表示名設定、複数端末での不正アクセス兆候がないこと、定期的な通常決済の実績。
青バッジが付与されると、PayPayカードでのチャージ・決済上限は「過去24時間2万円/過去30日5万円」という初期制限から、「過去24時間10万円/過去30日20万円」あるいはそれ以上へと大幅に引き上げられます。また、安全面を考慮して自ら制限を課したい場合は、アプリ内の「セキュリティとプライバシー」項目からPayPay残高チャージ限度額変更を手動で設定し、使いすぎを未然に防ぐ運用も可能です。

なぜチャージできない?エラー発生の主要因と即座に試すべきトラブルシューティング
上限枠に余裕があるはずなのにチャージが弾かれるケースも後を絶ちません。現場で多発しているPayPayチャージできない理由は、大きく4つの要因に分類されます。
第1の要因は、金融機関側の送金限度額やシステムメンテナンスです。PayPay側の制限(50万円/日)に達していなくても、連携している地方銀行やネット銀行側で「1日のWeb振込上限額」が10万円などに設定されている場合、銀行側のセキュリティフィルターによってチャージが遮断されます。
第2の要因は、3Dセキュアの認証不備・有効期限切れです。クレジットカードの更新やパスワード再設定を行った直後、認証ステータスが一時的に外れ、チャージ機能が無効化される事例が散見されます。
第3の要因は、不正検知AIによる一時的プロテクトです。短時間に連続して5万円以上の高額チャージを繰り返したり、普段と異なるIPアドレスや海外ネットワークからアクセスした場合、不正利用を疑ったシステムが自律的にチャージを数時間〜24時間凍結します。
第4の要因は、キャリア決済(まとめて支払い)の限度額超過です。ソフトバンク・ワイモバイル等の合算請求枠は、契約年数や回線契約者の年齢(未成年制限)、過去の支払い遅延状況によって個別に厳しく管理されており、PayPay側から枠を増やすことは一切できません。
【実態検証】利用者の生の声と現場目線で見えたキャッシュレス運用のリアル
決済現場や各種コミュニティに寄せられる生の声を集約すると、チャージ上限に対するユーザーの受け止め方は「利便性」と「家計防衛」の間で揺れ動いている実態が浮き彫りになります。
SNSや知恵袋等の実態調査では、「引越しに伴う家電の一括購入時にチャージ上限に引っかかり、ポイント還元を逃した」「税金の納付書をPayPay請求書払いで処理しようとしたら、過去30日間の上限に阻まれた」という悲鳴が一定数存在します。特に高額決済を集中させるヘビーユーザー層にとって、ローリング式の制限計算は直感的に把握しづらく、機会損失の原因になりやすい傾向が見て取れます。
一方で、セキュリティを重視する層からは「万が一スマホを紛失したり不正アクセスを受けたりした際、チャージ上限があるおかげで壊滅的な被害を免れた」「あえて本人確認を行わず、チャージ上限を低く保つことで子供への持たせすぎや浪費を防いでいる」といった肯定的な評価も根強く存在します。利便性の追求と資産防衛のトレードオフをどう管理するかが、各ユーザーの運用リテラシーに委ねられています。

一般に知られていない盲点とネットの誤解|損をしないための注意点
PayPayのチャージ上限を取り巻く言説には、ネット上で拡散された古い仕様に基づく誤解が数多く残存しています。特に注意すべき2大トラップを是正します。
第一の誤解は、「PayPay残高の種類と出金制限の混同」です。上限いっぱいの200万円をチャージしたとしても、それがPayPayカードやキャリア決済経由であれば、すべて「PayPayマネーライト」となります。マネーライトは家族・友人への送金や店舗決済には使用できますが、銀行口座への現金出金(払い戻し)は恒久的に不可能です。「後で現金に戻せばいい」と考えて高額チャージを行うと、資金がPayPay経済圏内に固定化されるリスクを負います。
第二の誤解は、「アカウント再作成による上限リセットの試み」です。上限に達したからといってアカウントを解約・再作成しても、同一の電話番号・端末・本人確認情報を紐付けた瞬間に過去の履歴が照合され、ペナルティとして一時的に利用停止となる危険性が極めて高くなります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
キャッシュレス決済が高度に発展した環境下において、上限引き上げを行うべき対象者と、あえて制限内に留めるべき対象者の境界線は極めて明確です。
- 本人確認・上限引き上げを即座に行うべき人:
- 生活費の大半や公共料金・税金支払いをPayPayに集約し、ポイント還元を最大化したい人
- 出金可能な「PayPayマネー」を用いて個人間送金や口座間資金移動を頻繁に行う人
- PayPayカードをメインカードとして保有し、青バッジによる恩恵を享受できる人
- 上限引き上げに慎重になるべき人(初期制限のまま運用すべき人):
- 支出管理が苦手で、チャージした分だけ無計画に使ってしまう傾向がある人
- サブウォレットとしてコンビニやカフェ等の少額決済にしか利用しない人
- スマートフォンのパスコード管理やセキュリティ設定(生体認証等)に不安がある人
【paypay チャージ 上限】に関するよくある質問(FAQ)
Q1:本人確認(eKYC)を行うとチャージ上限は具体的にいくらまで上がりますか?
A1:マイナンバーカード等による本人確認が完了すると、銀行口座からのチャージ上限は過去24時間で50万円、過去30日間で200万円に拡大されます。また、チャージされた残高が出金可能な「PayPayマネー」として扱われるようになります。
Q2:チャージ上限の「過去24時間」「過去30日間」はどうやって計算されますか?
A2:月初の1日や深夜0時にリセットされるのではなく、チャージを実行した正確な日時から起算する「ローリング(スライド)方式」です。例えばある日の14時に10万円チャージした場合、その10万円分の枠は翌日14時(24時間後)または30日後の同時刻を過ぎるまで回復しません。
Q3:PayPayカード以外の他社クレジットカードからチャージすることはできますか?
A3:他社クレジットカードからのPayPay残高チャージは一切できません。残高チャージに対応しているクレジットカードは、PayPayカード(PayPayカード ゴールド含む)のみとなっています。
Q4:青バッジはどうすれば獲得できますか?申請フォームはありますか?
A4:青バッジの獲得に専用の申請窓口はありません。本人確認の完了、PayPayカードの本人認証サービス(3Dセキュア)設定、アカウント表示名の登録、日々の正常な利用実績などを積み重ねることで、システムにより自動判定・付与されます。
まとめ:今後の動向と失敗しないための判断基準
PayPayのチャージ上限ルールは、単なる機能制限ではなく、増大するキャッシュレス犯罪からユーザーの資産を保護するための多層防御システムとして設計されています。仕組みの核心である「手段ごとの上限差異」「ローリング計算のタイムラグ」「本人確認と青バッジの影響力」を正しく把握していれば、レジ前での決済失敗やキャンペーン時の機会損失を完全に回避できます。
ご自身の利用スタイルに合わせて適切な本人確認を済ませ、必要に応じてアプリ側の限度額設定でブレーキをかける——この規律ある設定こそが、最も賢明で安全なキャッシュレスライフを実現する鍵となります。 (出典: paypay チャージ 上限(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。